

Πόσα κερδίζουν οι εργαζόμενοι του ιδιωτικού τομέα από τριετίες, αύξηση κατώτατου μισθού, μείωση εισφορών.
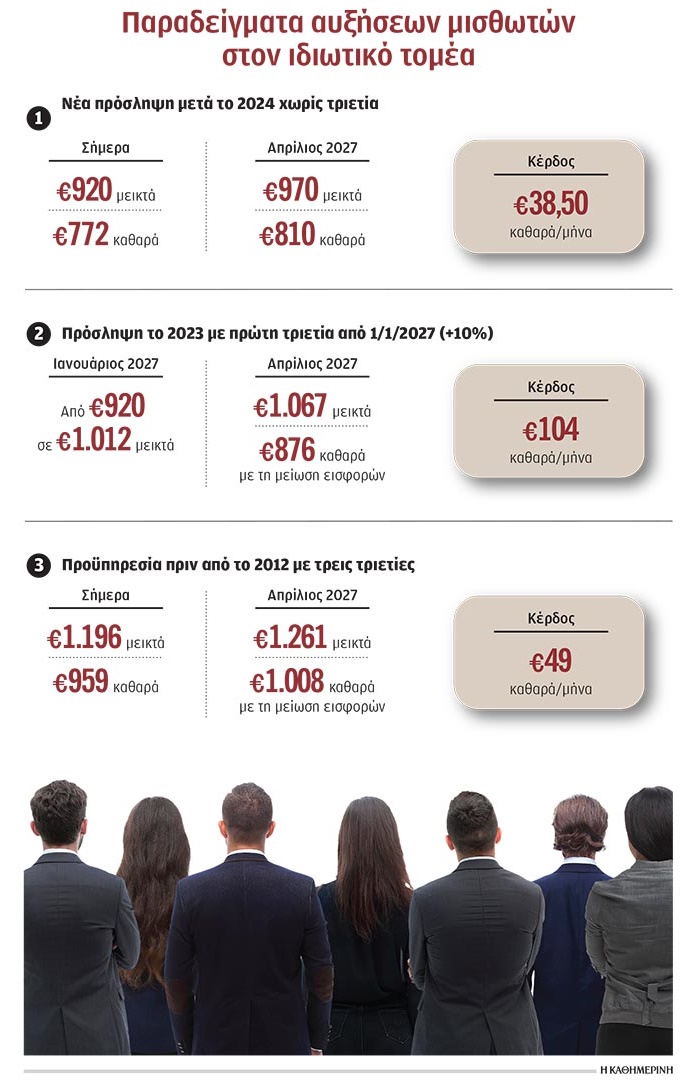
Ενας τριπλός μηχανισμός αυξήσεων στους μισθούς του ιδιωτικού τομέα, με αιχμή αυτούς που βρίσκονται στα όρια του κατώτατου, αναμένεται να ενεργοποιηθεί το 2027. Ετσι, ένας μισθωτός που λαμβάνει σήμερα 920 ευρώ μεικτά, μπορεί τον Απρίλιο να φτάσει στα 1.067 ευρώ μεικτά, πριν συνυπολογιστεί το όφελος από τις χαμηλότερες εισφορές. Και αυτό γιατί αρχικά αναμένεται η ωρίμανση του μισθού, από τον Ιανουάριο, λόγω της συμπλήρωσης τριών ετών παραμονής στην εργασία. Στη συνέχεια, την 1η Απριλίου, έρχεται η αύξηση του κατώτατου μισθού κατά τουλάχιστον 40 ευρώ, ενώ για το ίδιο διάστημα έχει προεξοφληθεί η μείωση των ασφαλιστικών εισφορών που παρακρατούνται από τον εργαζόμενο. Μάλιστα, σύμφωνα με τις πρωθυπουργικές εξαγγελίες κατά την παρουσία του Κυριάκου Μητσοτάκη στη ΔΕΘ, το 2028 η αύξηση του κατώτατου μισθού, που θα γίνει από την 1η Ιανουαρίου με νέο αλγόριθμο, θα ξεπεράσει τα 1.000 ευρώ μεικτά.
Βέβαια, το κρίσιμο στοιχείο της επόμενης περιόδου για την εγχώρια αγορά εργασίας είναι ότι οι μεταβολές δεν θα έρθουν σε μία μόνο πράξη, ενώ το ίδιον ποσοστό αύξησης του κατώτατου δεν θα μεταφραστεί σε ίδιο όφελος για όλους. Η προϋπηρεσία, το ύψος του ήδη καταβαλλόμενου μισθού, η φορολογική κατάσταση και οι ασφαλιστικές κρατήσεις θα καθορίσουν τελικά πόση από την ονομαστική αύξηση θα φτάσει στην τσέπη του εργαζομένου.
Η «Κ», με τη βοήθεια του νομικού-εργατολόγου Γιάννη Καρούζου, παρουσιάζει σήμερα το χρονοδιάγραμμα των αλλαγών και χαρακτηριστικά παραδείγματα για το τι ποσό θα καταλήξει τελικά στην τσέπη του εργαζομένου.
Το κρίσιμο στοιχείο της επόμενης περιόδου για την εγχώρια αγορά εργασίας είναι ότι οι μεταβολές δεν θα έρθουν σε μία μόνο πράξη, ενώ το ίδιο ποσοστό αύξησης του κατώτατου δεν θα μεταφραστεί σε ίδιον όφελος για όλους. Η προϋπηρεσία, το ύψος του ήδη καταβαλλόμενου μισθού, η φορολογική κατάσταση και οι ασφαλιστικές κρατήσεις θα καθορίσουν τελικά πόση από την ονομαστική αύξηση θα φτάσει στην τσέπη του εργαζομένου.
Η αρχή γίνεται την 1η Ιανουαρίου 2027, όταν συμπληρώνεται η πρώτη πλήρης τριετία μετά την επανενεργοποίηση των μισθολογικών ωριμάνσεων. Να σημειωθεί ότι οι τριετίες είχαν «παγώσει» τον Φεβρουάριο του 2012 και ο χρόνος για τη θεμελίωση νέων ωριμάνσεων άρχισε να μετρά εκ νέου από την 1η Ιανουαρίου 2024. Αυτό σημαίνει ότι όσοι ξεκίνησαν να συγκεντρώνουν αναγνωριζόμενη προϋπηρεσία από τότε, μπορούν να συμπληρώσουν την πρώτη νέα τριετία από το 2027. Για τους υπαλλήλους που αμείβονται με τον νομοθετημένο κατώτατο μισθό, η προσαύξηση ανέρχεται σε 10% για κάθε τριετία, έως τρεις τριετίες και συνολικά 30%. Για τους εργατοτεχνίτες προβλέπεται προσαύξηση 5% ανά τριετία, έως έξι τριετίες και συνολικά 30%. Η κρίσιμη λεπτομέρεια είναι ότι δεν αντιμετωπίζονται όλοι οι εργαζόμενοι με τον ίδιο τρόπο. Οσοι είχαν αναγνωριζόμενη προϋπηρεσία πριν από τις 14 Φεβρουαρίου 2012 δεν ξεκινούν από μηδενική βάση. Ο χρόνος που είχαν συγκεντρώσει μέχρι τότε παραμένει κρίσιμος και το «ρολόι» συνεχίζει από το σημείο στο οποίο είχε σταματήσει. Αντίθετα, η περίοδος από τις 14 Φεβρουαρίου 2012 έως τις 31 Δεκεμβρίου 2023 δεν προσμετράται για τη θεμελίωση νέας τριετίας.
Το επόμενο βήμα ακολουθεί την 1η Απριλίου, όταν θα αυξηθεί εκ νέου ο κατώτατος μισθός κατά τουλάχιστον 40 ευρώ και ταυτόχρονα θα μειωθούν κατά μισή ποσοστιαία μονάδα οι ασφαλιστικές εισφορές που βαρύνουν αποκλειστικά τον εργαζόμενο. Ετσι για ορισμένες κατηγορίες μισθωτών η αύξηση στις καθαρές αποδοχές δεν θα προκύψει από μία, αλλά από τρεις διαφορετικές πηγές και οι μισθωτοί που λαμβάνουν τον κατώτατο μισθό (και συμπληρώνουν μία 3ετία) θα δουν αύξηση 1.617 ευρώ για το 2027 (9 μήνες + 13ος και 14ος μισθός) και 2.058 ευρώ σε πλήρη ετήσια βάση.
Ενας εργαζόμενος χωρίς τριετία αμείβεται σήμερα με τον κατώτατο μισθό των 920 ευρώ μεικτά. Εφόσον έως την 1η Ιανουαρίου 2027 συμπληρώσει την πρώτη αναγνωριζόμενη τριετία του, δικαιούται προσαύξηση 10%. Και εφόσον από την 1η Απριλίου ο νέος κατώτατος καθοριστεί –για παράδειγμα– στα 970 ευρώ, το νέο κατώτατο όριο αποδοχών του διαμορφώνεται ως εξής: 970 + 10% = 1.067 ευρώ μεικτά. Δηλαδή από τα 920 ευρώ σήμερα φτάνει στα 1.067 ευρώ. Η συνολική διαφορά φτάνει τα 147 ευρώ μεικτά τον μήνα ή περίπου 16%.
Και πάνω σε αυτό το αυξημένο ποσό θα εφαρμοστεί ταυτόχρονα η νέα μείωση των εργατικών ασφαλιστικών εισφορών. Οι εργατικές εισφορές θα μειωθούν από 13,37% σε 12,87%, ενώ οι εργοδοτικές θα παραμείνουν στο 21,79%. Ετσι, οι συνολικές ασφαλιστικές εισφορές θα διαμορφωθούν στο 34,66%, έναντι 40,56% το 2019. Ο εργαζόμενος, λοιπόν, που λόγω πρώτης τριετίας και νέου κατώτατου θα βρεθεί στα 1.067 ευρώ μεικτά, θα έχει από τον Απρίλιο και χαμηλότερη παρακράτηση ασφαλιστικών εισφορών. Με το σημερινό 13,37%, οι εργατικές εισφορές πάνω στα 1.067 ευρώ αντιστοιχούν περίπου σε 142,66 ευρώ. Με το νέο 12,87%, περιορίζονται περίπου στα 137,29 ευρώ. Η διαφορά είναι 5,34 ευρώ τον μήνα σε ασφαλιστικές κρατήσεις. Βέβαια, το καθαρό ποσό που θα μείνει τελικά στην τσέπη θα είναι λίγο χαμηλότερο, καθώς η μείωση των ασφαλιστικών εισφορών αυξάνει τη φορολογική επιβάρυνση.
Συνεπώς, για έναν εργαζόμενο που βρίσκεται στη ζώνη του κατώτατου μισθού, άνω των 30 χωρίς παιδιά και λαμβάνει σήμερα 920 ευρώ μεικτά, 772 ευρώ καθαρά (μετά εισφορών και φόρου), την 1η Απριλίου θα λάβει 970 ευρώ μεικτά και 810 ευρώ καθαρά. Η μετάβαση, δηλαδή, από τα 920 στα 970 ευρώ, μαζί με τη μείωση των εισφορών δίνει περίπου 38,5 ευρώ καθαρά τον μήνα, δηλαδή αύξηση περίπου 5% στις καθαρές αποδοχές. Το μεγαλύτερο μέρος προέρχεται από την αύξηση του κατώτατου και περίπου 3,9 ευρώ καθαρά τον μήνα προέρχονται από τη μείωση των ασφαλιστικών εισφορών.
Η συμπλήρωση τριετίας δεν σημαίνει αυτομάτως αύξηση 10% στις αποδοχές κάθε εργαζομένου. Οταν οι τακτικές αποδοχές είναι υψηλότερες από τις νόμιμες, οι αυξήσεις που προκύπτουν από τις τριετίες μπορούν να συμψηφιστούν με τη διαφορά μεταξύ καταβαλλόμενων και νόμιμων αποδοχών. Ετσι, αν το νέο νόμιμο κατώτατο όριο ενός εργαζομένου με μία τριετία είναι 1.067 ευρώ αλλά εκείνος ήδη αμείβεται με 1.100 ευρώ, η τριετία δεν συνεπάγεται υποχρεωτικά πρόσθετη αύξηση 106,70 ευρώ πάνω στα 1.100.
Ακόμη μεγαλύτερη είναι η αύξηση για τους νέους έως 25 ετών, καθώς η φορολογική μεταρρύθμιση προβλέπει μηδενικό φορολογικό συντελεστή για εισόδημα έως 20.000 ευρώ και κατά συνέπεια, η αύξηση θα είναι περίπου 48 ευρώ καθαρά τον μήνα. Αυτό συμβαίνει επειδή ο συγκεκριμένος εργαζόμενος δεν έχει την ίδια φορολογική «διαρροή»: η αύξηση του μεικτού μισθού και η μείωση των εισφορών περνούν σχεδόν ολόκληρες στην τσέπη του.
Η συμπλήρωση τριετίας δεν σημαίνει αυτομάτως αύξηση 10% στις πραγματικά καταβαλλόμενες αποδοχές κάθε εργαζομένου. Οπως εξηγεί ο έγκριτος νομικός Γιάννης Καρούζος, η εγκύκλιος του υπουργείου Εργασίας προβλέπει ότι, όταν οι τακτικές αποδοχές που ήδη καταβάλλει ο εργοδότης είναι υψηλότερες από τις νόμιμες, οι αυξήσεις που προκύπτουν από τις τριετίες μπορούν να συμψηφιστούν με τη διαφορά μεταξύ καταβαλλόμενων και νόμιμων αποδοχών. Ετσι, για παράδειγμα, αν το νέο νόμιμο κατώτατο όριο ενός εργαζομένου με μία τριετία είναι 1.067 ευρώ αλλά εκείνος ήδη αμείβεται με 1.100 ευρώ, η τριετία δεν συνεπάγεται υποχρεωτικά πρόσθετη αύξηση 106,70 ευρώ πάνω στα 1.100. Γι’ αυτό και η μεγαλύτερη άμεση επίδραση του «τριπλού» μηχανισμού αφορά όσους βρίσκονται πάνω ή πολύ κοντά στα εκάστοτε κατώτατα νόμιμα όρια.
ΠΗΓΗ:kathimerini.gr
ΑΡΘΡΟΓΡΑΦΟΣ: Ρούλα Σαλούρου
